Navigeer de overheid van 2026: Uw expertise, onze compliance.
Wet BAZ Uitgelegd: Wat Betekent de Verplichte AOV voor Jou als ZZP’er?
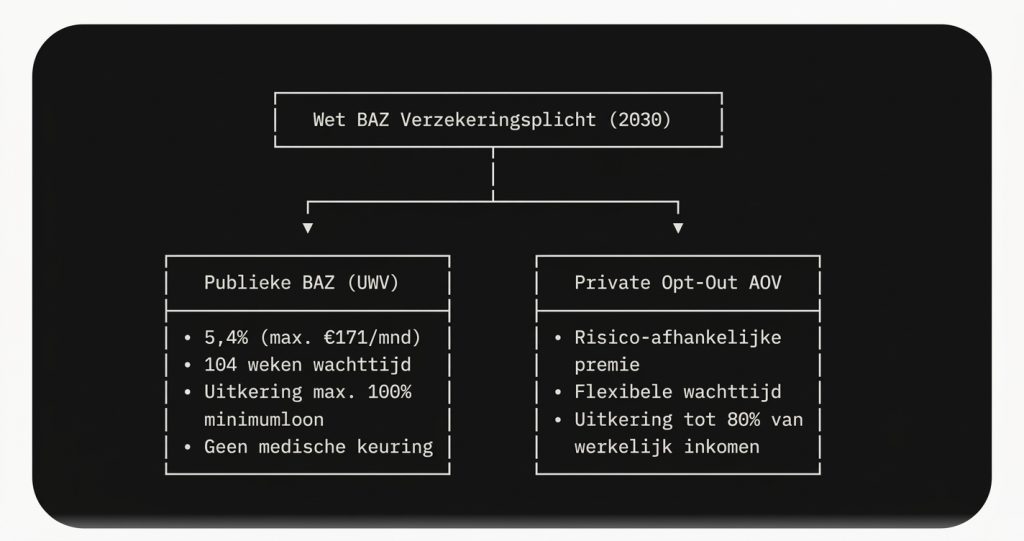
De Wet basisverzekering arbeidsongeschiktheid zelfstandigen (BAZ) is het landelijke wetsvoorstel voor een verplichte AOV voor zzp’ers. In 2026 is de verplichte AOV zzp nog niet verplicht; de verwachte invoering is vastgesteld op 2030. De publieke verzekeringspremie bedraagt 5,4% van de winst uit onderneming (maximaal €171 per maand). De regeling kent een wachttijd van 104 weken (2 jaar wachttijd) en keert maximaal 70% van het inkomen uit tot het wettelijk minimumloon tot aan de AOW-leeftijd.
Table of Contents
Stand van Zaken BAZ 2026: Wanneer Gaat de Wet BAZ In?
De politieke en maatschappelijke discussie rondom een verplichte arbeidsongeschiktheidsverzekering voor zelfstandigen heeft de afgelopen jaren voor veel onzekerheid gezorgd. Wie als zelfstandige ondernemer actief is, vraagt zich af wat de exacte stand van zaken is rondom de wet BAZ 2026 en de verdere parlementaire behandeling in de Tweede Kamer.
De vraag “wanneer gaat de wet BAZ in?” kan op dit moment helder worden beantwoord. Hoewel het wetsvoorstel BAZ oorspronkelijk gepland stond voor een eerdere inwerkingtreding, is de verwachte invoering officieel doorgeschoven naar 2030. De belangrijkste redenen voor deze vertraging liggen bij de complexe ICT-uitvoering en handhavingscapaciteit van het UWV en de Belastingdienst, alsmede het adviestraject bij de Raad van State.
Om misverstanden te voorkomen: op dit moment is de AOV voor zzp’ers dus nog niet verplicht. Zelfstandigen hebben tot de definitieve invoering in 2030 de tijd om hun inkomensbescherming op orde te brengen of zich voor te bereiden op het publieke stelsel.
De verschuiving van de Wet BAZ staat niet op zichzelf. Het maakt deel uit van een bredere hervorming van de flexibele arbeidsmarkt, waarin ook de handhaving op schijnzelfstandigheid scherper is ingesteld. Wil je weten hoe deze regelgeving zich verhoudt tot de algemene markt? Bekijk dan onze uitgebreide analyse over de ZZP markt in 2026.
Voor Wie Geldt de BAZ en Wie Valt Onder de Dekking?
Een van de meest gestelde vragen door ondernemers is: “voor wie geldt de BAZ en wie valt onder de BAZ?” De reikwijdte van de wet BAZ is specifiek ontworpen om de kwetsbare onderkant en het middenveld van de zelfstandigenmarkt te beschermen tegen inkomensval bij ziekte.
Wie valt wel onder de wettelijke BAZ?
De wettelijke verzekeringsplicht geldt voor iedere zzp’er die door de Belastingdienst wordt aangemerkt als ondernemer voor de inkomstenbelasting (IB-ondernemer). Dit omvat:
Eenmanszaken in alle sectoren (bouw, zorg, ICT, zakelijke dienstverlening).
Maten in een maatschap.
Vennoten in een vennootschap onder firma (vof).
Wie is uitgezonderd van de BAZ?
Niet elke werkenden zonder personeel valt onder het bereik van het wetsvoorstel:
Directeur-grootaandeelhouders (DGA’s): Ondernemers met een besloten vennootschap (B.V.) vallen buiten de regeling omdat zij formeel in dienst zijn van hun eigen B.V.
Resultaatgenieters (ROW): Personen die inkomsten genieten uit overige werkzaamheden en door de fiscus niet als IB-ondernemer worden kwalificeerd.
Meewerkende echtgenoten: Tenzij zij als zelfstandig partner binnen een vof of maatschap geregistreerd staan.
Het primaire doel van de basisverzekering arbeidsongeschiktheid is om een universeel sociaal opvangnet te creëren. Een aanzienlijk deel van de zelfstandigen beschikt momenteel niet over een particuliere AOV, vaak vanwege hoge medische acceptatiedrempels of kostbare premies bij fysiek zware beroepen. De publieke Wet BAZ garandeert dat iedere zzp’er verzekerd is van inkomensbescherming, ongeacht medische historie.
Hoe Wordt de BAZ-Premie Berekend en Wat Kost het?
De financiële uitwerking van de wet BAZ is opgebouwd rond een vaste procentuele heffing met een wettelijk maximum. Voor veel zelfstandigen is de vraag “hoeveel kost de BAZ en hoe wordt de BAZ-premie berekend?” doorslaggevend voor hun tariefstelling.
De Premiegrondslag en het Maximum
De publieke verzekeringspremie is vastgesteld op 5,4% premie over de winst uit onderneming (vóór toepassing van de ondernemersaftrek en MKB-winstvrijstelling). Er geldt echter een absolute plafondgrens: de maximale premie bedraagt €171 per maand (gekoppeld aan de indexatie van het wettelijk minimumloon).
De formule voor de maandelijkse BAZ-premie ziet er als volgt uit:
BAZ-maandpremie=min(Winst uit Onderneming×5,4%,€171)
Rekenvoorbeeld 1 (Starters/Lage winst): Bij een jaarwinst van € 20.000 bedraagt de bruto premie 20.000×5,4%=€1.080 per jaar (€ 90 per maand).
Rekenvoorbeeld 2 (Gemiddelde/Hoge winst): Bij een jaarwinst van € 50.000 zou 5,4% neerkomen op € 2.700 per jaar (€ 225 per maand). Omdat het maximum geldt, betaalt deze ondernemer het geplafonneerde bedrag van €171 per maand (€ 2.052 per jaar).
Fiscale Aftrekbaarheid van de BAZ-Premie
Een belangrijk voordeel is dat de betaalde BAZ-premie fiscaal kwalificeert als uitgaven voor inkomensvoorzieningen. Dit betekent dat je de premie bij de jaarlijkse aangifte inkomstenbelasting volledig kunt aftrekken in Box 1. Hierdoor valt de netto premie aanzienlijk lager uit, afhankelijk van de schijf van je inkomstenbelasting.
Uitkeringshoogte en Wachttijd
De tegenprestatie voor deze heffing is een wettelijk vastgelegde arbeidsongeschiktheidsuitkering:
Hoogte van de uitkering: De arbeidsongeschiktheidsuitkering bedraagt maximaal 70% van het inkomen (gebaseerd op de gemiddelde winst van de voorafgaande jaren), maar is geplafonneerd op 100% van het wettelijk minimumloon.
Wachttijd (Eigen risicoperiode): De wettelijke wachttijd bedraagt exact 104 weken (2 jaar wachttijd). Gedurende de eerste twee jaar van arbeidsongeschiktheid keert het UWV geen publieke BAZ-uitkering uit.
Looptijd: De uitkering loopt bij voortdurende arbeidsongeschiktheid door tot het bereiken van de AOW-leeftijd.
Omdat de 104 weken wachttijd een aanzienlijke overbrugging vraagt, moeten zelfstandigen over voldoende spaargeld beschikken of alternatieve opvangmechanismen benutten voor de eerste 24 maanden. Een goed inzicht in je uur- en kostprijs is hiervoor essentieel. Gebruik onze handige kennisbankgids om jouw zzp ondergrens te berekenen.
BAZ vs. Private AOV: De Opt-Out Regeling Uitgelegd
Ondernemers die een hoger inkomen willen beschermen dan het wettelijk minimumloon, stellen de vraag: “kun je een private AOV gebruiken en wat is de opt-out voor de BAZ?”
De wet BAZ voorziet in een expliciete opt-out regeling. Dit betekent dat je als zzp’er niet verplicht bent om deel te nemen aan de publieke regeling van het UWV, mits je beschikt over een particuliere AOV of private verzekering bij een erkende verzekeraar.
Strikte Voorwaarden voor de Opt-Out
Om gebruik te maken van de opt-out regeling moet je private AOV voldoen aan wettelijke minimale verzekeringsvoorwaarden:
Gelijkwaardige Dekking: De polis moet ten minste dekking bieden tot het niveau van het wettelijk minimumloon tot aan de AOW-leeftijd.
Maximale Wachttijd: De wachttijd van de particuliere polis mag niet langer zijn dan de wettelijke 104 weken.
Premiebetaling: De polis moet actueel en zonder achterstand worden aangehouden.
Wat gebeurt er met een bestaande AOV?
Veel ondernemers vragen zich af: “wat gebeurt er met een bestaande AOV die ik nu al heb afgesloten?” Het wetsvoorstel BAZ bevat overgangsrecht. Als je vóór de wettelijke inwerkingtreding al een bestaande AOV hebt lopen die voldoet aan de minimale voorwaarden, wordt deze automatisch goedgekeurd als geldige opt-out. Je hoeft je lopende polis dus niet op te zeggen.
Synergie tussen Broodfonds en de BAZ
Een Broodfonds of schenkkring keert doorgaans maximaal 2 jaar (24 maanden) uit bij ziekte. Dit sluit naadloos aan op de structuur van de wet BAZ. Een zzp’er kan de eerste 104 weken wachttijd opvangen met een Broodfonds, waarna vanaf jaar 3 de publieke BAZ-uitkering of een private vervolgdekking in werking treedt.
Vergelijking: Publieke BAZ vs. Private AOV vs. Broodfonds
De onderstaande tabel geeft een helder overzicht van de verschillen tussen de drie belangrijkste vormen van inkomensbescherming bij arbeidsongeschiktheid:
Beoordelingspijler
Publieke BAZ (UWV)
Private AOV (Verzekeraar)
Broodfonds / Schenkkring
Primaire Doelgroep
Alle IB-ondernemers (verplichte AOV)
Ondernemers die hoger inkomen willen dekken
Zelfstandigen die eerste 2 jaar willen overbruggen
Verzekeringspremie / Inleg
Vast 5,4% van winst (max. €171/mnd)
Leeftijd-, beroep- en risicoafhankelijk
Mogelijke inleg op eigen spaarrekening
Wachttijd (Eigen Risico)
Standaard 104 weken (2 jaar)
Flexibel kiesbaar (2 weken tot 2 jaar)
1 maand (keert uit in maand 2 t/m 24)
Maximale Uitkering
70% van winst (max. minimumloon)
Tot 80% van het werkelijke bruto-inkomen
Maximaal € 2.500 p/mnd (gedurende 2 jaar)
Medische Acceptatie
100% Gegarandeerd (geen keuring)
Medische acceptatie & gezondheidsverklaring
Geen medische keuring (gebaseerd op vertrouwen)
Looptijd Uitkering
Tot aan de AOW-leeftijd
Tot gekozen eindleeftijd (bijv. 67 jaar)
Maximaal 2 jaar (104 weken)
Fiscale Status Premie
Aftrekbaar in Box 1
Aftrekbaar in Box 1
Inleg blijft eigen vermogen (geen aftrek)
Welke Verzekeringen Zijn Verplicht voor ZZP’ers in 2026?
Aansluitend op de BAZ-wetgeving is er vaak verwarring over de algemene vraag: “welke verzekeringen zijn verplicht voor zzp’ers in 2026?” In de praktijk moeten we een strikt onderscheid maken tussen wettelijk verplichte verzekeringen zzp en commercieel of contractueel vereiste polisvormen.
1. Wettelijk Verplichte Verzekeringen voor ZZP’ers
In 2026 geldt er voor de algemene zzp’er nog geen algemene wettelijke verzekeringsplicht voor bedrijfsvoering of arbeidsongeschiktheid. Er zijn slechts twee uitzonderingen:
Beroepsaansprakelijkheidsverzekering (BAV): Uitsluitend wettelijk verplicht voor wettelijk beschermde beroepsgroepen, zoals notarissen, accountants, advocaten en financieel adviseurs (Wft-gecertificeerd).
WAM-dekking: Een WAM-verzekering (Wet Aansprakelijkheidsverzekering Motorrijtuigen) is wettelijk verplicht voor ieder motorvoertuig dat zakelijk op de openbare weg wordt gebruikt (bijv. een werkbus of bestelauto).
2. Contractueel Verplichte Verzekeringen
Hoewel de overheid in 2026 geen algemene zzp verplichte verzekeringen oplegt, eisen hoofdaannemers en opdrachtgevers in de praktijk steeds vaker specifieke polissen voordat je op een project mag starten:
Bedrijfsaansprakelijkheidsverzekering (AVB): Dekt zaakschade en letselschade die je tijdens het werk veroorzaakt bij derden. Vrijwel elke opdrachtgever stelt een AVB verplicht in de overeenkomst van opdracht.
CAR-verzekering (Construction All Risk): Veelgevraagd in de bouw en installatietechniek om schade aan het bouwwerk zelf af te dekken.
Naast zakelijke verzekeringen moeten zelfstandigen rekening houden met de strengere handhaving van de Wet VBAR. Opdrachtgevers willen absoluut voorkomen dat een arbeidsrelatie als loondienst wordt aangemerkt. Wil je exact weten hoe je schijnzelfstandigheid voorkomt? Raadpleeg onze gids over de VBAR voor zzp’ers.
Indien je de voorkeur geeft aan de zekerheid van een vast inkomen met volledige secundaire dekking zonder ondernemersrisico, kun je ook de mogelijkheden bekijken voor detachering bij BijOranje.
Veelgestelde Vragen (FAQ)
1. Wat is de wet BAZ?
De Wet BAZ (Wet basisverzekering arbeidsongeschiktheid zelfstandigen) is een aankomend wetsvoorstel van de Nederlandse overheid dat een wettelijk verplichte AOV voor zzp’ers en IB-ondernemers introduceert.
2. Is AOV verplicht voor zzp’ers in 2026?
Nee. In 2026 is een arbeidsongeschiktheidsverzekering voor zelfstandigen nog niet verplicht. Er geldt op dit moment nog een vrijwillige keuze voor inkomensbescherming.
3. Wanneer wordt AOV verplicht en wanneer gaat de wet BAZ in?
De verwachte invoering van de wet BAZ staat gepland voor 2030. De exacte datum van inwerkingtreding hangt af van de definitieve parlementaire behandeling in de Tweede Kamer en de ICT-voorbereidingen bij het UWV en de Belastingdienst.
4. Hoeveel kost de BAZ en hoe wordt de BAZ-premie berekend?
De verzekeringspremie bedraagt 5,4% van de winst uit onderneming (vóór ondernemersaftrek), met een vastgesteld maximum van €171 per maand. De premie is fiscaal aftrekbaar in Box 1.
5. Hoe hoog is de BAZ-uitkering en wat is de wachttijd van de BAZ?
De arbeidsongeschiktheidsuitkering bedraagt maximaal 70% van het inkomen, gecapped op 100% van het wettelijk minimumloon. De standaard wachttijd bedraagt 104 weken (2 jaar wachttijd), waarin je nog geen publieke uitkering ontvangt.
6. Wat is de opt-out voor de BAZ en kun je een private AOV gebruiken?
Via de opt-out regeling kun je de publieke wet BAZ vervangen door een private AOV of particuliere AOV, mits deze minimaal dezelfde dekking (tot minimumloon) en looptijd (tot AOW-leeftijd) biedt.
7. Wat gebeurt er met een bestaande AOV die ik al heb afgesloten?
Een bestaande AOV die vóór de wettelijke invoering is afgesloten en voldoet aan de minimale gelijkwaardigheidseisen valt onder het overgangsrecht en geldt automatisch als goedgekeurde opt-out.
8. Welke verzekeringen zijn verplicht voor zzp’ers buiten de BAZ om?
In 2026 zijn uitsluitend de Beroepsaansprakelijkheidsverzekering (voor specifieke beschermde beroepen zoals notarissen en accountants) en de WAM-verzekering (voor zakelijke voertuigen) wettelijk verplicht. Bedrijfsaansprakelijkheid (AVB) is wel vaak contractueel verplicht.
De komst van de wet BAZ verandert het speelveld voor zelfstandige ondernemers ingrijpend. Hoewel de verplichte AOV zzp pas in 2030 definitief wordt ingevoerd, is het verstandig om nu al te berekenen hoe je jouw inkomensrisico’s afdekt. Of je nu kiest voor een private AOV, een Broodfonds of het opbouwen van eigen buffers: een solide financiële basis is onmisbaar voor duurzaam ondernemerschap.
Ben je op zoek naar nieuwe, goedgekeurde projecten waarbij jouw ondernemerschap helder is vastgelegd? Ontdek direct het actuele aanbod aan transparante ZZP opdrachten bij getoetste opdrachtgevers.
Wil je berekenen welk uurtarief je nodig hebt om de BAZ-premie en een AOV op te vangen?Yes